
Wat zijn Scheme Fees en waardoor worden ze bepaald?
Bij het accepteren van kaartbetalingen via bijvoorbeeld Visa en Mastercard worden verschillende kosten in rekening gebracht. Een belangrijk onderdeel daarvan zijn de Scheme Fees.
Scheme Fees zijn vergoedingen die door kaartnetwerken worden berekend voor het gebruik van hun netwerk, infrastructuur en diensten. Ze staan los van de Interchange Fee, die in de basis betrekking heeft op de vergoeding richting de kaartuitgevende partij.
Bij een Interchange++ (IC++) prijsmodel worden deze kosten afzonderlijk zichtbaar:
Interchange + Scheme Fees + PAY-vergoeding
Scheme Fees zijn echter geen enkel vast percentage. Een kaartbetaling kan uit meerdere afzonderlijke scheme fees bestaan. Welke fees van toepassing zijn, hangt af van de kenmerken en verwerking van de transactie.
Waarom verschillen Scheme Fees per transactie?Kaartnetwerken gebruiken uitgebreide tariefstructuren. Daardoor kunnen twee betalingen met hetzelfde bedrag verschillende Scheme Fees hebben.
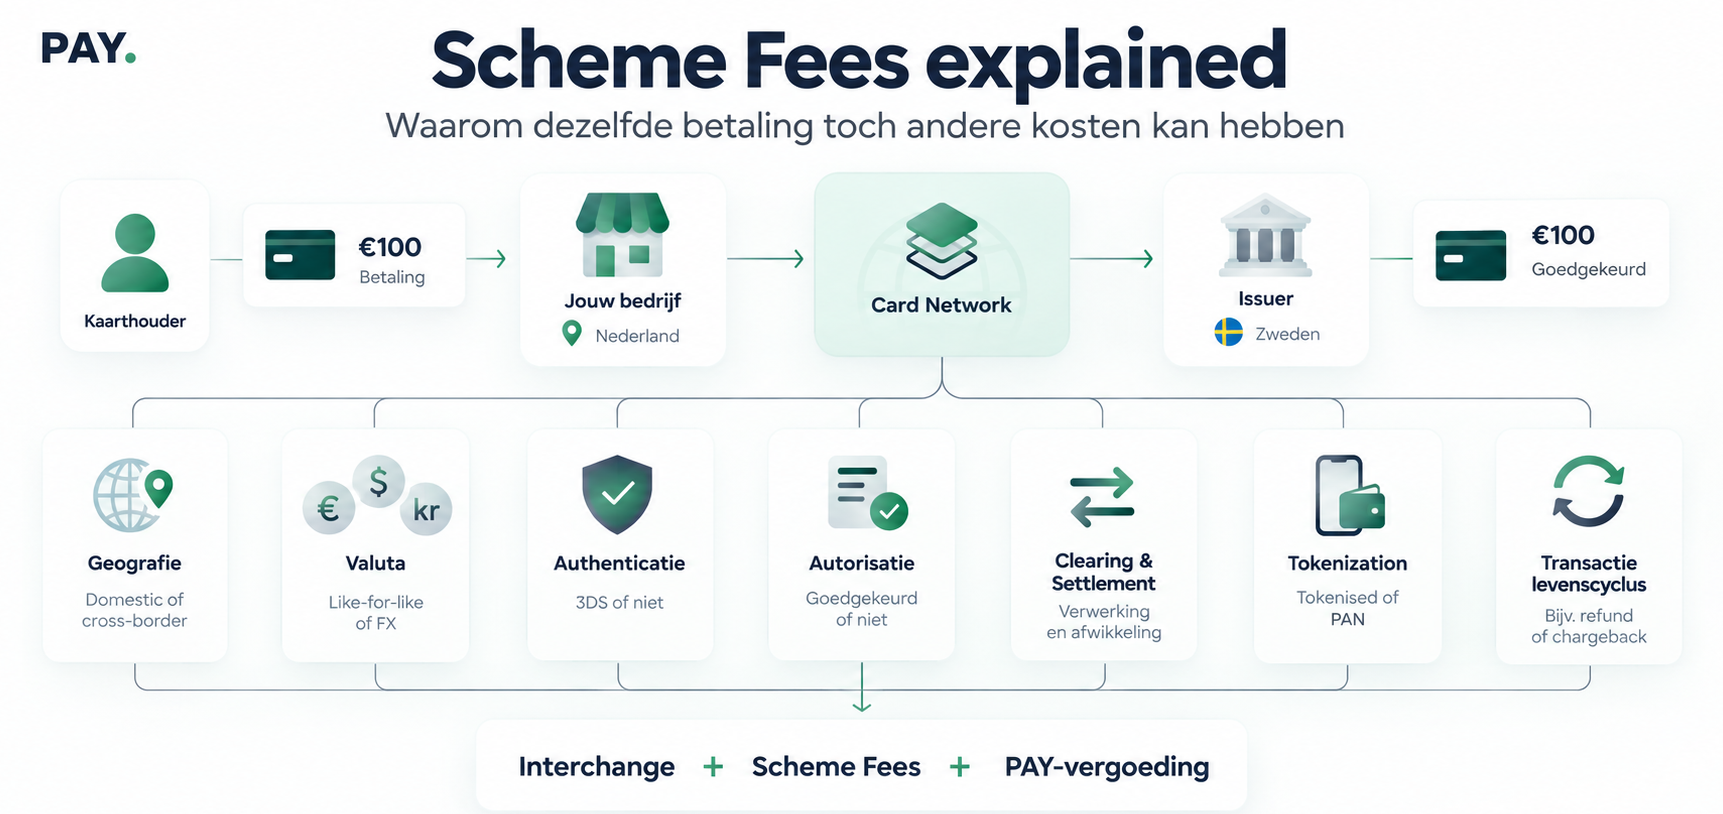
Onder andere de volgende factoren kunnen invloed hebben:
- land van de merchant;
- land waarin de kaart is uitgegeven;
- kaarttype;
- debit, credit of commercial;
- e-commerce of fysieke betaling;
- gebruikte valuta;
- authenticatiemethode;
- 3D Secure;
- tokenization;
- autorisatie;
- clearing en settlement;
- cross-border verwerking;
- refunds;
- aanvullende netwerkdiensten.
Hieronder leggen we de belangrijkste onderdelen uit.
1. Cross-border fees
Een belangrijk onderdeel van Scheme Fees is de geografische relatie tussen de merchant, acquirer en uitgever van de kaart.
Een transactie kan bijvoorbeeld plaatsvinden tussen een Nederlandse merchant en een klant met een Nederlandse kaart. Dit is een relatief eenvoudige situatie.
Maar dezelfde Nederlandse merchant kan ook worden betaald met een kaart uit de Verenigde Staten.
De transactie krijgt dan een internationaal karakter.
Crossboarder fee's kunnen oplopen tot 1,00% van het verwerkte bedrag. Doordat crossboarder betalingen ook gevolgen hebben voor de Clearing&Settlement kunnen deze betaling aanzienlijk kosten met zich meebrengen.
Afhankelijk van het kaartnetwerk en de exacte transactieroute kunnen hierdoor aanvullende cross-border of international fees van toepassing zijn.
Voorbeeld
Een Nederlandse webshop ontvangt twee betalingen:
Transactie A
Merchant: Nederland
Kaart: Nederland
Valuta: EUR
Transactie B
Merchant: Nederland
Kaart: Verenigde Staten
Valuta: EUR
Hoewel beide klanten bijvoorbeeld €100 betalen, kunnen de Scheme Fees van transactie B hoger zijn doordat de kaart buiten de regio van de merchant/acquirer is uitgegeven.
Daarom is de geografische card mix belangrijk bij het beoordelen van kaartkosten.
2. Valuta en currency fees
Ook valuta kunnen invloed hebben op de Scheme Fees.
De eenvoudigste situatie is bijvoorbeeld:
Betaling in EUR → processing in EUR → settlement in EUR
Maar internationale merchants kunnen met meerdere valuta te maken krijgen.
Bijvoorbeeld:
Betaling in SEK → settlement in EUR
of:
Betaling in USD → settlement in EUR
Afhankelijk van de inrichting kunnen hierbij verschillende kostencomponenten ontstaan.
Het is daarbij belangrijk onderscheid te maken tussen:
- de transaction currency: de valuta waarin de klant betaalt;
- de processing currency: de valuta waarin de transactie wordt verwerkt;
- de settlement currency: de valuta waarin uiteindelijk wordt afgerekend;
- de merchant-country currency: de valuta van het land van de merchant;
- eventuele currency conversion.
Wanneer valuta van elkaar verschillen, kunnen aanvullende scheme- of FX-gerelateerde kosten ontstaan.
Currency conversion is niet hetzelfde als een Scheme FeeNiet iedere valutakost is automatisch een Scheme Fee.
Wanneer daadwerkelijk valuta wordt omgewisseld, kan ook een FX-conversie en FX-opslag van toepassing zijn. Deze moet afzonderlijk worden bekeken.
Een transactie kan dus tegelijkertijd te maken krijgen met:
Scheme Fees + eventuele cross-border fees + eventuele FX-kosten
Een like4like betaling, zal doordat de merchant in een land zit met een andere Currecny, toch hogere schemee's met zich meebrengen.
3. Authenticatie en 3D Secure
Bij e-commerce speelt authenticatie een belangrijke rol.
Visa en Mastercard ondersteunen hiervoor onder andere EMV 3-D Secure (3DS).
Bij een 3DS-transactie vindt communicatie plaats tussen verschillende partijen en systemen om onder andere vast te stellen of aanvullende authenticatie van de kaarthouder noodzakelijk is.
Afhankelijk van de gebruikte diensten en scheme kunnen hier kosten aan verbonden zijn.
Een transactie kan bijvoorbeeld verlopen als:
3DS → Authentication → Authorization → Clearing → Settlement
Dit zijn verschillende stappen in de levenscyclus van een kaartbetaling.
Daarom betekent één succesvolle kaartbetaling niet noodzakelijk dat er slechts één technische handeling of één kostencomponent heeft plaatsgevonden.
4. Authorization fees
Voordat een kaartbetaling wordt uitgevoerd, wordt normaal gesproken een authorization request naar de issuer gestuurd.
Hierbij wordt bijvoorbeeld gecontroleerd of:
- de kaart geldig is;
- de transactie is toegestaan;
- voldoende bestedingsruimte beschikbaar is;
- aanvullende controles noodzakelijk zijn.
Kaartnetwerken kunnen kosten rekenen voor authorization processing.
Dit is belangrijk omdat een autorisatie niet noodzakelijk tot een succesvolle betaling leidt.
Een merchant kan bijvoorbeeld hebben:
100.000 authorization attempts
maar uiteindelijk:
85.000 succesvolle transacties
Afhankelijk van de toepasselijke fee-structuur kunnen ook de niet-succesvolle requests kosten veroorzaken.
Een lage authorization success rate kan daardoor niet alleen omzet kosten, maar ook invloed hebben op de gemiddelde processingkosten.
5. Clearing en settlement
Na een succesvolle autorisatie moet een kaarttransactie doorgaans nog financieel worden verwerkt.
Tijdens clearing wordt vastgesteld welke bedragen en gegevens tussen de betrokken partijen moeten worden verwerkt.
Tijdens settlement worden de financiële posities tussen de betrokken partijen afgerekend.
Ook voor deze netwerkprocessen kunnen Scheme Fees gelden.
Een kaartbetaling bestaat technisch dus uit meer dan:
€100 betaald → €100 ontvangen
Achter de betaling bevindt zich een keten van berichten en financiële verwerking.
6. Tokenization en digitale wallets
Steeds meer kaartbetalingen worden uitgevoerd met tokens in plaats van het oorspronkelijke kaartnummer.
Dit gebeurt bijvoorbeeld bij:
- Apple Pay;
- Google Pay;
- network tokens;
- opgeslagen kaarten;
- card-on-file oplossingen.
- click2pay
Bij network tokenization wordt het oorspronkelijke kaartnummer vervangen door een token dat via het kaartnetwerk wordt beheerd.
Kaartnetwerken kunnen voor bepaalde tokenization- en aanverwante netwerkdiensten afzonderlijke fees hanteren.
Tegelijkertijd kan tokenization voordelen opleveren, bijvoorbeeld op het gebied van veiligheid en lifecycle management van opgeslagen kaartgegevens.
De totale businesscase moet daarom niet uitsluitend worden beoordeeld op de aanwezigheid van een afzonderlijke fee.
Bij tokenised betalingen en digitale wallets ligt de autorisatieratio doorgaans hoger. Daarnaast is de betaalflow eenvoudiger en gebruiksvriendelijker: kaartgegevens hoeven niet handmatig te worden ingevoerd en de authenticatie vindt veelal direct plaats via het apparaat, bijvoorbeeld met biometrie.
7. Card-not-present en card-present
Ook het kanaal waarin een transactie wordt uitgevoerd is relevant.
Bij een fysieke terminal spreken we doorgaans over:
Card Present (CP)
Bij een webshop of app:
Card Not Present (CNP)
De technische verwerking, authenticatie en risico's verschillen tussen deze omgevingen. Daardoor kunnen ook de toepasselijke scheme-regels en fees verschillen.
Binnen Card Present bestaan vervolgens opnieuw verschillende transactievormen, bijvoorbeeld contact, contactless en walletbetalingen.
8. Refunds en andere lifecycle events
De oorspronkelijke betaling is niet noodzakelijk het einde van de levenscyclus van een kaarttransactie.
Na een betaling kunnen bijvoorbeeld nog plaatsvinden:
- refund;
- reversal;
- authorization adjustment;
- incremental authorization;
- clearing;
- representment;
- dispute;
- chargeback.
Afhankelijk van het kaartnetwerk en het betreffende proces kunnen hier aanvullende fees voor gelden.
Een merchant met relatief veel refunds of andere lifecycle events kan daardoor een andere kostenstructuur hebben dan een merchant met hetzelfde betaalvolume maar nauwelijks vervolgtransacties.
Waarom internationale merchants vaak hogere Scheme Fees hebben
Internationale merchants hebben meestal een complexere card mix.
Een Nederlandse merchant die voornamelijk Nederlandse consumenten bedient, kan bijvoorbeeld vooral te maken hebben met:
EEA cards + EUR + domestic/regional processing
Een internationale merchant kan een mix hebben van:
EEA + UK + US + APAC cards
in combinatie met:
EUR + GBP + USD + SEK + andere valuta
Hierdoor kunnen vaker cross-border, international en currency-gerelateerde componenten van toepassing zijn.
Twee merchants met hetzelfde Visa- en Mastercard-volume kunnen daarom toch aanzienlijk verschillende gemiddelde Scheme Fees hebben.
Scheme Fees worden niet alleen door omzet bepaald
Het totale kaartvolume is belangrijk, maar vertelt niet het hele verhaal.
Stel dat twee merchants allebei €10 miljoen per jaar verwerken.
Merchant A heeft voornamelijk Nederlandse en Europese consumentenkaarten, transacties in EUR en relatief hoge gemiddelde transactiewaarden.
Merchant B heeft klanten uit tientallen landen, veel niet-Europese kaarten, meerdere valuta, meer authorization attempts en relatief lage transactiewaarden.
Ondanks hetzelfde jaarlijkse volume kan Merchant B aanzienlijk meer scheme-gerelateerde kosten veroorzaken.
Daarom zijn voor een goede kostenanalyse minimaal relevant:
Volume + aantal transacties + card mix + landen + currencies + authorizationgedrag + betaalflow
Percentage fees en fixed fees
Scheme Fees kunnen op verschillende manieren worden berekend.
Een fee kan bijvoorbeeld zijn gebaseerd op:
een percentage van het transactiebedrag
maar ook op:
een vast bedrag per transactie of bericht
of een combinatie daarvan.
Dit is vooral relevant bij merchants met lage gemiddelde transactiewaarden.
Een vaste netwerkfee van enkele centen heeft relatief weinig impact op een transactie van €500, maar kan bij een betaling van €5 een aanzienlijk onderdeel van de totale procentuele kosten vormen.
Waarom Scheme Fees kunnen wijzigen
Visa, Mastercard en andere kaartnetwerken kunnen hun fee-structuren periodiek aanpassen.
Daarbij kunnen bijvoorbeeld:
- bestaande fees worden aangepast;
- nieuwe fees worden geïntroduceerd;
- voorwaarden veranderen;
- regio-indelingen wijzigen;
- bepaalde transactietypen anders worden geclassificeerd;
- nieuwe netwerkdiensten worden toegevoegd.
Bij een Interchange++ overeenkomst worden de daadwerkelijk toepasselijke onderliggende kosten daarom niet voor altijd als één vast percentage vastgesteld.
Hoe kun je Scheme Fees optimaliseren?Scheme Fees zijn niet simpelweg een percentage waar een merchant zelf over kan onderhandelen. De manier waarop betalingen worden ingericht kan echter wel invloed hebben op de totale kosten.
Daarbij kan onder andere worden gekeken naar:
- lokale versus internationale acquiring;
- gebruikte settlement currencies;
- voorkomen van onnodige valutaconversie;
- optimale authorization routing;
- correct gebruik van 3D Secure;
- tokenization;
- transaction retries;
- gemiddelde transactiewaarde;
- refundgedrag;
- kwaliteit van aangeleverde transactiedata;
- card-present versus card-not-present flows.
Optimalisatie van kaartbetalingen gaat daarom niet alleen over het onderhandelen over een acquiringtarief. De technische inrichting van de betaalflow kan eveneens invloed hebben op de totale kosten.
Samengevat
Scheme Fees zijn de kosten die kaartnetwerken in rekening brengen voor het gebruik van hun infrastructuur en diensten.
Er bestaat niet één universele Visa- of Mastercard Scheme Fee.
De uiteindelijke kosten kunnen worden beïnvloed door onder andere:
kaarttype + regio + cross-border verwerking + valuta + authenticatie + authorization + clearing + settlement + tokenization + transactielifecycle
Daarom kunnen de Scheme Fees van twee transacties met hetzelfde transactiebedrag toch verschillend zijn.
Binnen een Interchange++ model worden deze onderliggende kosten apart van de Interchange Fee en de PAY-vergoeding verwerkt. Hierdoor wordt beter zichtbaar wat de daadwerkelijke kosten van de kaartacceptatie zijn.
Let op: kaartnetwerken hanteren uitgebreide en periodiek wijzigende tariefstructuren. Dit artikel beschrijft de werking op hoofdlijnen. De daadwerkelijk toegepaste fees zijn afhankelijk van de specifieke transactie, de geldende regels van het kaartnetwerk en de inrichting van de betaaldienst.