Introduction
Le paiement hors ligne, également appelé Merchant Approved Transactions (MAT), est un mécanisme de paiement dans lequel un paiement par carte bancaire est accepté sans communication en temps réel avec la banque ou l'acquéreur. Ce mécanisme est surtout utilisé dans les situations où la connectivité réseau fait défaut ou n'est pas fiable, comme dans les avions, les zones isolées ou en cas de pannes temporaires.
Bien que l'utilisation du paiement hors ligne ait diminué ces dernières années grâce à l'amélioration de la connectivité, il reste un mécanisme de secours important au sein de l'écosystème des paiements.
Activer le mode hors ligne
-
Ouvrez le menu Paramètres dans l'application Pay.Pos.
-
Allez à Paramètres du terminal.
-
Définissez un code d'accès (si cela n'a pas encore été fait). Il s'agit d'un code à 5 chiffres.
-
Sans code d'accès, le mode hors ligne ne peut pas être activé.
-
-
Activez Paiement hors ligne via le bouton de bascule en bas de la page.
Principe de base
Lors d'une transaction par carte standard (autorisation en ligne), les étapes suivantes se déroulent :
- La carte est lue (puce/sans contact).
- Le terminal envoie une demande d'autorisation via l'acquéreur à la banque émettrice.
- La banque vérifie le solde du compte, les limites et les paramètres de fraude.
- L'approbation ou le refus est renvoyé immédiatement.
En cas de paiement hors ligne, les étapes 2 et 3 sont absentes au moment du paiement. Au lieu de cela :
- Le terminal et/ou la carte effectue des contrôles locaux.
- Le marchand (commerçant) accepte la transaction sur la base de règles préétablies.
- La transaction est enregistrée dans le terminal.
- Plus tard, lorsqu'une connexion est disponible, la transaction est tout de même soumise pour compensation et règlement.
Fonctionnement technique
1. Carte EMV et capacités hors ligne
Le paiement hors ligne est basé sur la norme EMV (Europay, Mastercard, Visa). Les cartes EMV contiennent :
- Limites hors ligne (floor limit)
- Paramètres de gestion des risques
- Clés cryptographiques
La carte peut prendre des décisions de manière autonome via :
- Offline Data Authentication (ODA)
- SDA (Static Data Authentication)
- DDA (Dynamic Data Authentication)
- CDA (Combined DDA with Application Cryptogram)
- Card Risk Management
- Terminal Risk Management
2. Logique de décision
Une transaction hors ligne est approuvée sur la base d'une combinaison de :
Contrôles côté terminal :
- Floor limit (montant maximal pour acceptation hors ligne)
- Random transaction selection (par ex. x % doit tout de même passer en ligne)
- Velocity checks (nombre de transactions en peu de temps)
Contrôles côté carte :
- Offline spending limit
- Application Transaction Counter (ATC)
- Vérification du PIN (PIN hors ligne possible)
Si la carte et le terminal sont tous deux d'accord, la transaction est approuvée hors ligne.
3. Cryptographie et stockage
Lors d'une transaction approuvée hors ligne, la carte génère un :
- Transaction Certificate (TC) → preuve d'approbation
Le terminal enregistre :
- Le montant de la transaction
- Les données de la carte (hachées/tokenisées)
- Le cryptogramme (TC)
- L'horodatage
Ces données sont ensuite transmises par lot au processeur de paiement.
4. Autorisation différée
Dès que le terminal est de nouveau en ligne :
- Toutes les transactions hors ligne sont téléchargées une par une vers notre système.
- Elles sont transmises à l'acquéreur.
- La banque émettrice valide a posteriori :
- L'authenticité (vérification du cryptogramme)
- Le solde disponible (non garanti)
Important : la banque peut malgré tout refuser la transaction.
Risques et responsabilité
La plus grande différence avec les transactions en ligne réside dans la répartition des risques.
En cas de paiement hors ligne, le risque incombe au marchand :
- Insufficient funds → le client n'avait pas de solde suffisant
- Carte volée → pas de vérification de blocage en temps réel
- Fraude → détection limitée
- Erreur de PIN → pas de détection
- Contrôle de vélocité du PIN (Exceed withdraw Limit) → le client doit saisir une seule fois un code PIN pour vérification
C'est pourquoi des restrictions sont souvent appliquées :
- Montants maximums bas
- Nombre limité de transactions hors ligne par carte
- Utilisation uniquement dans des environnements contrôlés
Scénarios d'utilisation
Le paiement hors ligne est appliqué dans :
- Aviation (paiements en vol)
- Transports publics
- Horeca (Événements)
- Terminaux non surveillés (horodateurs)
- Solution de repli en retail en cas de panne
- Zones isolées sans internet stable
Différence avec le paiement sans contact
Bien que le paiement sans contact semble parfois « instantané », il est généralement encore autorisé en ligne. Ce n'est qu'en cas de petits montants qu'une forme d'approbation hors ligne peut avoir lieu, en fonction de :
- Limites CVM (Cardholder Verification Method)
- Compteurs hors ligne sur la carte
Si vous choisissez d'accepter des paiements hors ligne avec des paiements NFC, au lieu d'une lecture par puce (CHIP), par exemple depuis un appareil SoftPOS, vous n'avez pas la possibilité de lire le code PIN sur la puce. Si le titulaire de la carte saisit un code PIN erroné lors d'un paiement NFC, ou si, une fois qu'internet est disponible et que le paiement est envoyé à la banque, une saisie de PIN est requise à ce moment-là, le paiement est refusé. Il convient ici de faire un choix entre rapidité et garantie.
Un paiement inférieur à la limite mais nécessitant temporairement une validation par code PIN (exceed withdraw limit) sera retenté ultérieurement. Un paiement pour lequel un code PIN erroné a été saisi ne peut pas être retenté et doit être considéré comme perdu.
Logique de nouvelle tentative
Vous devez fournir une connexion internet au terminal le plus rapidement possible, afin que les transactions puissent être téléchargées. Il y a jusqu'à 3 tentatives de renvoi, selon le statut du premier paiement.
- Le premier jour ouvrable suivant
- Le troisième jour ouvrable après le paiement
- Après 7 jours suivant la transaction d'origine.
Si le paiement n'aboutit pas lors de la dernière tentative, l'entrepreneur perd la possibilité de percevoir ce paiement via le paiement par carte d'origine. Une autre solution doit alors être recherchée, ou l'entrepreneur assume la perte.
PaymentVerificationMethod dans l'Exchange
Lors d'un paiement MAT, le paymentVerificationMethod : 17 indique qu'un MAT a été utilisé.
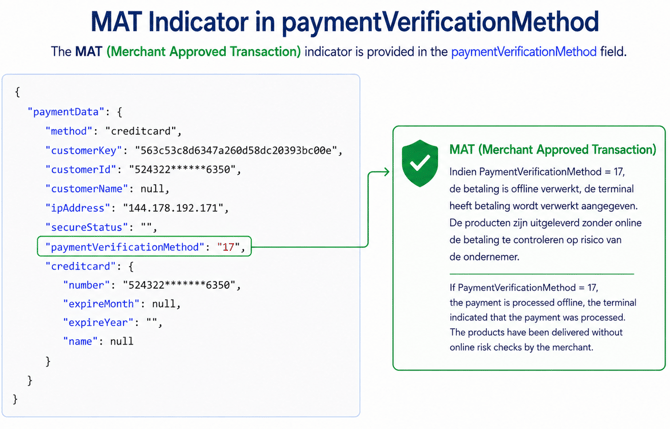
Consultez la documentation de l'exchange pour les appels PAY.POS Exchange afin de consulter l'indicateur MAT. Toutes les paymentMethodVerifications se trouvent sur cette page
PaymentVerificationMethod dans le Reporting
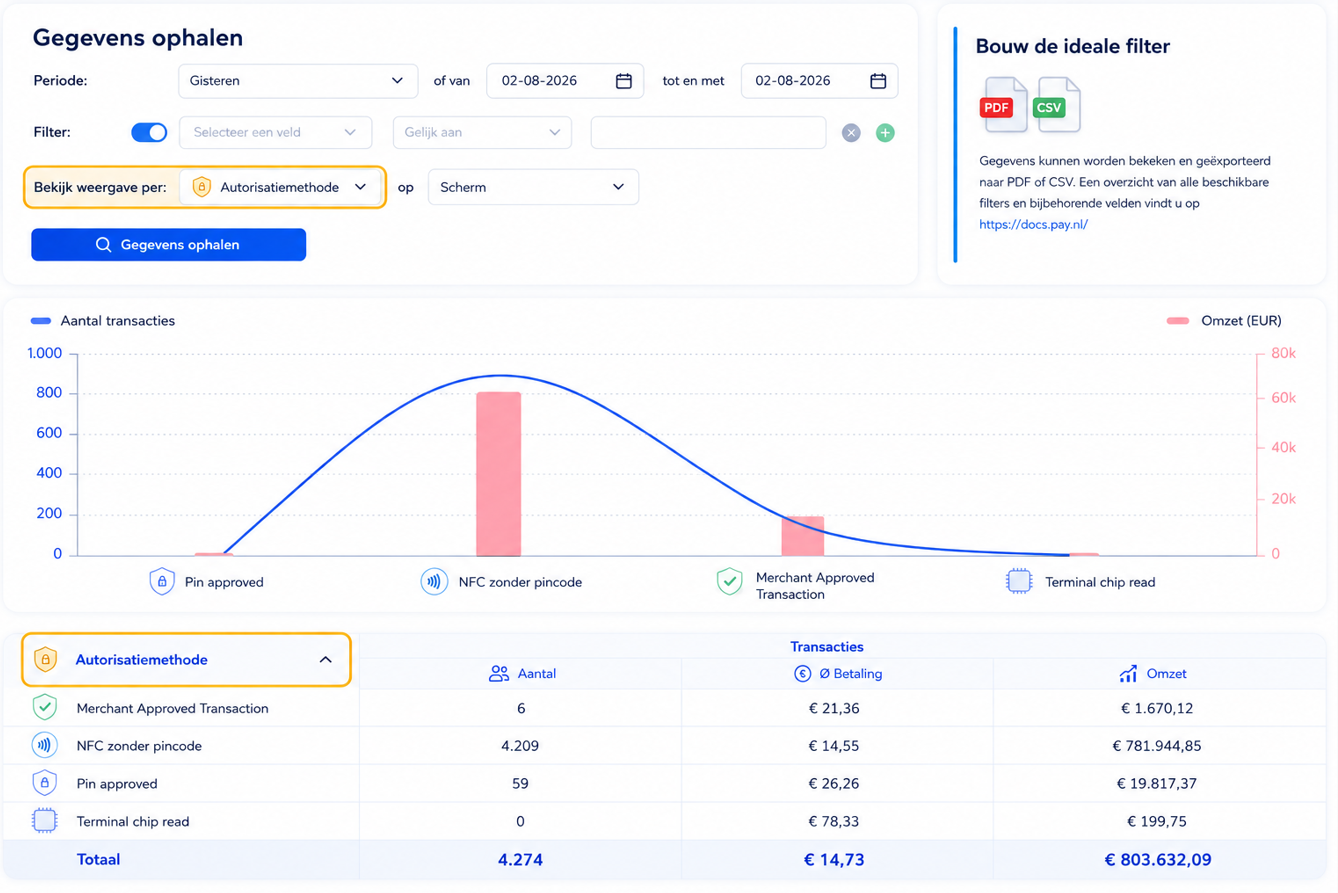
Avec le rapport Méthode d'autorisation, vous obtenez un aperçu de la manière dont un paiement par carte a été autorisé. Outre le résultat du paiement, vous voyez également de quelle manière l'autorisation a eu lieu.
Exemples de méthodes d'autorisation :
- Merchant Approved Transaction (MAT) – Le paiement a été approuvé hors ligne par le terminal ou le commerçant, sans autorisation en ligne auprès de l'émetteur de la carte.
- NFC sans code PIN – Le paiement a été effectué sans contact sans que le titulaire de la carte ait dû saisir de code PIN.
- PIN approved – Le paiement a été autorisé après que le titulaire de la carte a saisi le code PIN.
- Terminal chip read – Le paiement a été traité via la puce EMV de la carte de paiement.