
1. Règlements / Applications
Si vous activez une carte de crédit, vous devez :
- Ayant fourni toute la documentation nécessaire à un dossier conforme ;
- Votre dossier a été examiné et accepté ;
- Vos coordonnées, y compris votre numéro d'enregistrement (Chambre de commerce), figurent sur le site web ;
- Vous avez fourni une adresse électronique et un numéro de téléphone pour les demandes de renseignements des consommateurs dans votre compte marchand ; et
- Vous avez publié sur votre site web des conditions générales conformes aux lois et réglementations en vigueur.
bouton d'état de la demande d'embarquement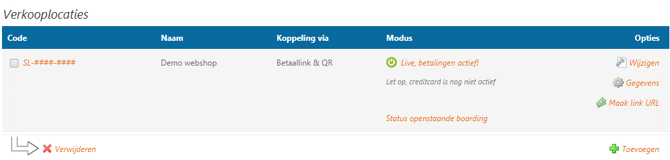
Aperçu de l'état d'embarquement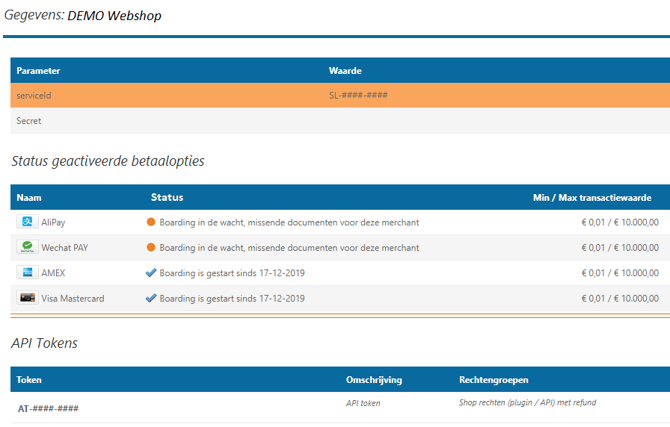
Pour chaque point de vente enregistré sur PAY., veillez à saisir la catégorie appropriée et une description claire de votre offre : ce que vous vendez et à quelle clientèle cible. PAY. attribuera ensuite votre demande à l’un des milliers de « Codes de catégorie de commerçant » (MCC). Un code MCC incorrect entraînera une description erronée sur le relevé de votre client. Cela peut se traduire par un taux de réussite plus faible (davantage de paiements rejetés) ou par des pénalités de la part des sociétés de cartes de crédit.
Si vous enregistrez un point de vente en utilisant une carte de crédit et que votre demande est rejetée au cours du processus parce que votre site web ne respecte pas les règles ci-dessus, des frais d'examen de 50 € seront facturés par infraction.
| Document | Description |
|---|---|
| Règles et réglementations relatives aux visas | Règles d'utilisation d'une carte de crédit VISA. |
| Règles et réglementations de Mastercard | Règles d'utilisation d'une carte de crédit Mastercard. |
| Règles et procédures de sécurité Mastercard | Règles de sécurité pour l'utilisation d'une carte de crédit Mastercard. |
Contrairement aux autres modes de paiement, les cartes de crédit ne sont pas immédiatement disponibles. Votre boutique en ligne doit d'abord être approuvée par notre organisme acquéreur de cartes de crédit. Après approbation, vous recevrez une notification de notre part et vous pourrez accepter les paiements par Mastercard.
Vous pouvez suivre l'état des embarquements via la vue d'ensemble des points de vente. Pour chaque point de vente, vous trouverez un bouton « État des embarquements en cours ». En cliquant dessus, vous accéderez à un aperçu des embarquements (en cours) et de leur statut actuel.
Important : Veuillez prévoir un délai de 1 à 2 semaines avant que la connexion à votre carte de crédit ne soit active.
2. Obligations PCI-DSS
Niveaux de conformité PCI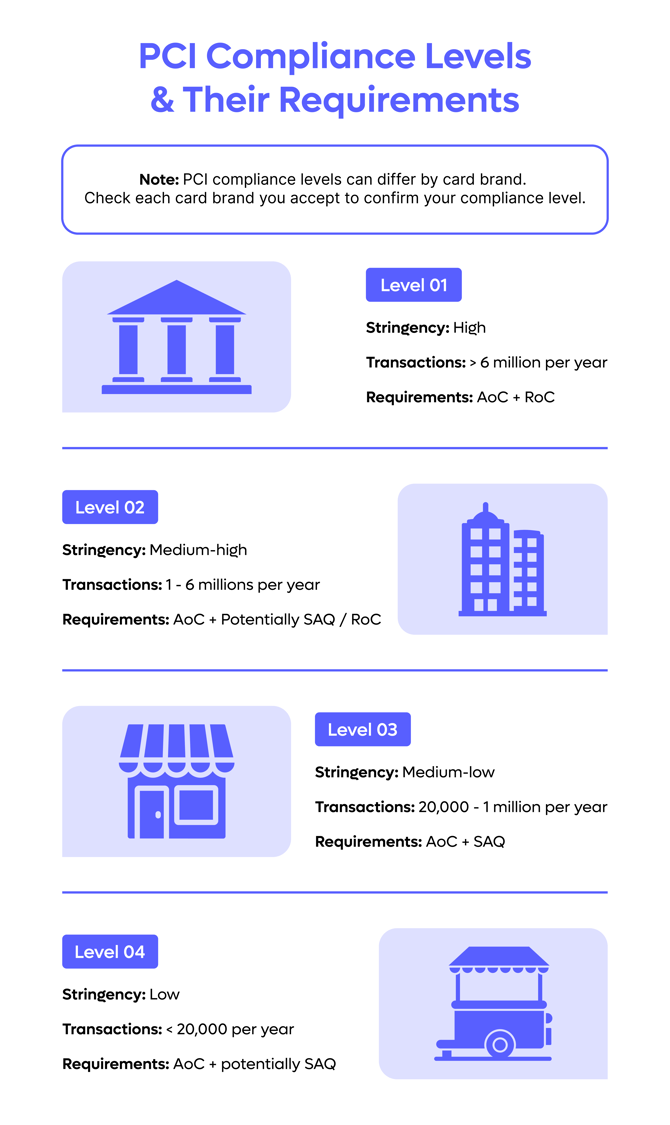
Si vous proposez les cartes de crédit comme moyen de paiement à vos clients, vous devez respecter les règles de sécurité supplémentaires imposées par les sociétés émettrices. Ces règles, décrites dans la norme de sécurité des données de l'industrie des cartes de paiement (PCI DSS) , visent à empêcher le vol et/ou l'utilisation abusive des données clients et des informations de carte. Si ces informations tombent entre les mains de tiers, elles peuvent être revendues relativement facilement pour effectuer des achats ultérieurs sur des sites web légitimes.
Niveaux de conformité PCI
En fonction du volume annuel de transactions, les commerçants sont classés selon différents niveaux de conformité PCI :
- Niveau 1 : Commerçants traitant plus de 6 millions de transactions par carte par an
- Niveau 2 : Commerçants traitant entre 1 et 6 millions de transactions par carte par an
- Niveau 3 : Commerçants traitant entre 20 000 et 1 million de transactions de commerce électronique par an
- Niveau 4 : Commerçants traitant moins de 20 000 transactions de commerce électronique par an
Exigences de validation PCI-DSS :
Commerçant de niveau 1 :
- Rapport annuel de conformité (ROC) préparé par un évaluateur de sécurité qualifié (QSA) ou un auditeur interne
- Attestation de conformité (AOC)
- Numérisations trimestrielles effectuées par un fournisseur de numérisation agréé (ASV)
Commerçant de niveau 2 :
- Questionnaire annuel d'auto-évaluation (QAA)
- Attestation de conformité (AOC)
- Numérisations trimestrielles effectuées par un fournisseur de numérisation agréé (ASV)
Commerçant de niveau 3 :
- Questionnaire annuel d'auto-évaluation (QAA)
- Attestation de conformité (AOC)
- Numérisations trimestrielles effectuées par un fournisseur de numérisation agréé (ASV)
Marchand de niveau 4 :
- Questionnaire annuel d'auto-évaluation (QAA)
- Numérisations trimestrielles effectuées par un fournisseur de numérisation agréé (ASV)
Écran de paiement PAYER.
Si vous utilisez l'écran de paiement standard de PAY., vous devez également respecter les normes PCI-DSS des sociétés de cartes de crédit. Si votre système n'est pas suffisamment sécurisé, les données de carte peuvent toujours être volées, par exemple si le client n'est pas redirigé vers une page PAY. mais vers une page externe. Bien entendu, l'utilisation de l'écran de paiement de PAY. est moins contraignante que le traitement direct des données de carte sur votre propre plateforme.
Important : Les marchands utilisant l’écran de paiement PAY. doivent remplir un questionnaire d’auto-évaluation (SAQ-A) chaque année. Voici un exemple de questionnaire d’auto-évaluation (SAQ-A) prérempli, applicable à la plupart des marchands de commerce électronique utilisant l’écran de paiement PAY. Il est important de répondre soigneusement à toutes les questions.
Non-conformité
Si vous ne pouvez pas prouver votre conformité aux règles des sociétés de cartes de crédit (non-conformité), ces dernières peuvent engager votre responsabilité et vous infliger des amendes. Ceci s'applique également aux violations des normes PCI-DSS. Dans la plupart des cas, une enquête est ouverte dès réception d'un signalement, mais des contrôles aléatoires peuvent également être effectués. Par exemple, si des données de cartes ont été utilisées frauduleusement et que l'on peut remonter jusqu'à votre entreprise, vous serez probablement interrogé à ce sujet. Si vous n'êtes pas en mesure de fournir les preuves nécessaires de votre conformité à la réglementation PCI-DSS, vous vous exposez à une amende.
3. Écran de paiement
Écran de paiement par carte bancaire.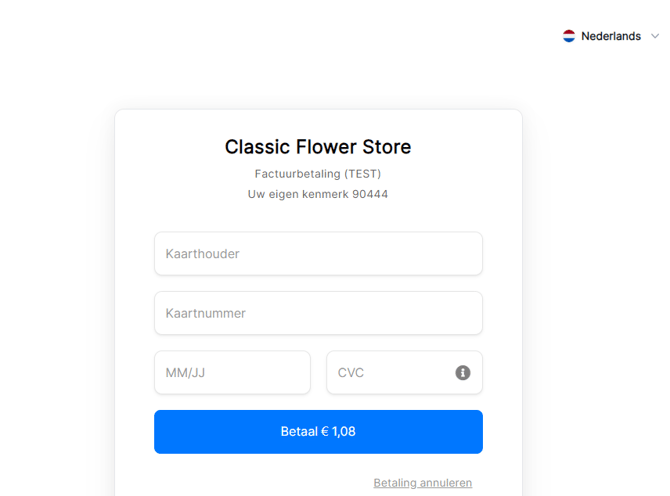
Tous les écrans de paiement sont adaptatifs, acceptent les paiements dans différentes devises et sont disponibles dans les langues suivantes :
 Néerlandais
 Allemand
 Anglais
 Français
 italien
 Espagnol
 turc
 hongrois
 norvégien
 polonais
 croate
 portugais
 roumain
 suédois
 slovaque
 finlandais
 tchèque
 grec
 japonais
Mastercard et Visa ont un écran de paiement combiné et contiennent le même identifiant d'option de paiement : 706 et 709 (Risque élevé)
4. Chiffrement côté client
Si vous utilisez le forfait Business, que vous avez votre propre implémentation et que vous souhaitez activer le chiffrement côté client (CSE), veuillez envoyer un e-mail contenant les informations suivantes :
| Sujet | Demande de chiffrement côté client |
| Code marchand | M-....-.... |
| Nombre total de transactions par carte de crédit (cette année) | par exemple 5 000 |
Code marchand
Accédez au panneau d'administration. Cliquez sur l'onglet « Marchand », puis sur « Informations sur l'entreprise ». Le code marchand se trouve en haut de la page.
Total des transactions par carte de crédit
Accédez au panneau d'administration. Cliquez sur l'onglet « Rapports », puis sur « Carte de crédit ». Le nombre total de transactions par carte de crédit s'affiche dans le deuxième tableau, sur la ligne verte du bas.
Envoyez votre demande d'activation à boarding@pay.nl .
Traitement de la demande
Un agent d'embarquement traite votre demande en fonction du nombre total de transactions par carte bancaire effectuées. Ce nombre détermine votre niveau de conformité PCI DSS . Ce niveau définit les documents supplémentaires que vous devez fournir pour approbation. Vous recevrez une demande pour soumettre ces documents une fois votre demande examinée par un agent d'embarquement.
5. 3D Secure
Les transactions frauduleuses entraînent des frais supplémentaires. Grâce à la technologie 3D Secure, les fournisseurs de cartes de crédit sécurisent les paiements en ligne en effectuant une vérification supplémentaire de l'identité du client. Cette méthode de vérification permet aux titulaires de carte de confirmer un paiement en ligne à l'aide d'un code spécial, d'un mot de passe ou d'une solution biométrique comme la reconnaissance d'empreintes digitales ou faciale. 3D Secure est une norme utilisée par American Express, Mastercard et Visa pour sécuriser les paiements en ligne.
SafeKey d'American Express
Les cartes de crédit American Express sont équipées de série de SafeKey , une mesure de sécurité supplémentaire qui protège à la fois les titulaires de carte et les commerçants en ligne contre la fraude grâce à la technologie 3D Secure.
Le processus d'authentification via SafeKey démarre dès que le titulaire de la carte effectue un achat en ligne. Grâce à cette technologie, une requête de transaction SafeKey est envoyée au serveur d'annuaire American Express (DS), qui la transmet au serveur de l'émetteur de la carte. Ce dernier utilise ensuite des techniques avancées de modélisation des risques pour vérifier l'identité du titulaire. Une fois l'identité vérifiée et confirmée, le titulaire est invité à s'authentifier à l'aide d'un code de vérification unique (par e-mail ou SMS).
Vérification d'identité Mastercard
En tant que commerçant ou propriétaire d'une boutique en ligne, vous acceptez un nombre croissant de paiements en ligne. Il est donc essentiel de garantir la sécurité de chaque transaction par carte bancaire. Mastercard utilise Mastercard Identity Check à cet effet . Cette sécurité renforcée renforce la sûreté des paiements par carte bancaire en ligne, pour vos clients comme pour vous.
Lors d'un achat sur votre boutique en ligne avec une carte de crédit Mastercard, le titulaire de la carte est invité à vérifier son identité via l'application Mastercard, par empreinte digitale ou solution biométrique. Une fois l'identification en ligne confirmée, la transaction est validée.
Visa Secure
Pour permettre des paiements en ligne sécurisés par carte de crédit, toutes les cartes de crédit Visa sont équipées de série du système Visa Secure (anciennement Verified by Visa).
Avec Visa Secure, les titulaires de carte peuvent payer en ligne de deux manières : par SMS ou en confirmant la transaction dans l’application. Si le titulaire a activé la biométrie dans l’application, il peut alors effectuer le paiement via son smartphone iOS grâce à son empreinte digitale ou la reconnaissance faciale. Si le titulaire utilise un smartphone Android, le paiement peut alors être effectué par empreinte digitale.
Souhaitez-vous recevoir plus d'informations sur les paiements par carte bancaire en ligne avec 3D Secure ? Veuillez contacter votre gestionnaire de compte.
Exemption LVP
Un paiement jusqu'à 30 euros peut être traité sans authentification forte du client (SCA). Si vous choisissez cette option et qu'un remboursement est refusé pour cause de fraude, les frais seront à votre charge. Vous pouvez bien sûr contester ce remboursement si vous avez la certitude que le titulaire de la carte a bien effectué le paiement.
Défi et sans friction
L'authentification peut se faire selon deux parcours : le parcours avec vérification et le parcours simplifié. Avec le parcours simplifié, les données sont envoyées du navigateur à la banque afin d'identifier le payeur. Si les données sont suffisantes, la banque peut décider de confirmer le paiement sans autre question (vérification). En cas d'échec, le parcours avec vérification est déclenché. Généralement, une fenêtre contextuelle s'affiche, demandant une confirmation via une application ou la saisie d'un code PIN. Le parcours simplifié offre naturellement un taux de conversion plus élevé.
Forcer un défi
Grâce au paramètre d'optimisation, vous pouvez tenter d'influencer la manière dont un paiement est autorisé ; la décision finale revient toujours à la banque émettrice.
- 01 - Défaut : La banque détermine le flux
- 02 - Préférence pour une expérience sans friction : Le commerçant préfère une expérience sans friction.
- 03 - Préférence pour le défi : Le commerçant préfère le flux de défi, mais si la banque ne l'offre pas, il peut se rabattre sur le sans friction.
- 04 - Défi requis : Si la banque ne propose pas de défi, l'authentification est annulée.
Si vous vendez des produits à haut risque et que vous recevez de nombreux signalements de fraude ou de rétrofacturations de clients qui paient encore avec Frictionless, le défi 04 obligatoire peut vous offrir une solution.
6. Système de prévention de la fraude
En matière de paiements en ligne, les cartes de crédit peuvent présenter certains risques. Le système avancé de détection et de prévention des fraudes de PAY. garantit un nombre minimal de cas de fraude, assurant ainsi des paiements en ligne sûrs et rapides, tant pour le consommateur que pour vous.
Comment ça marche ?
Lors de la création d'une transaction par carte bancaire, une analyse des risques est automatiquement effectuée en fonction de nombreux facteurs. Les transactions anormales sont surveillées et vérifiées en temps réel par le service des risques. Sur la base de ces facteurs, une évaluation est réalisée afin de déterminer si la transaction peut être validée.
Cette évaluation des risques étant très précise et nécessitant un travail hautement spécialisé, PAY. s'en charge pour vous. Ainsi, vos transactions sont systématiquement examinées avec la plus grande attention.
Statut de la carte de crédit : VÉRIFIER
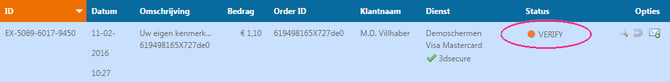
Si notre système de prévention de la fraude signale une transaction par carte bancaire comme étant à « haut risque », celle-ci reçoit le statut temporaire « À VÉRIFIER » ( Image : Statut de la carte bancaire : à vérifier ). Notre équipe de spécialistes effectue alors une vérification supplémentaire et peut contacter le commerçant. Le paiement est ensuite approuvé ( « PAYÉ ») ou refusé ( « ANNULÉ »). Jusque-là, le statut sur votre boutique en ligne reste « EN ATTENTE » ; l’utilisateur final ne s’en apercevra pas.
Pour que le système de prévention de la fraude fonctionne avec la plus grande précision possible pour vos transactions, il est important de transmettre suffisamment de données avec celles-ci. Vous trouverez plus d'informations à ce sujet dans cet article de blog .
Prévention de la fraude
Vidéo pédagogique sur la prévention de la fraude : comment fonctionne le processus de vérification des cartes de crédit chez PAY ?
7. Rétrofacturations
Lorsqu'un consommateur ou sa banque conteste un paiement par carte de crédit, la charge de la preuve incombe à l'entrepreneur. Ce dernier a alors la possibilité de démontrer que le consommateur a bien effectué la transaction et reçu les produits ou services demandés.
Bien entendu, nous serons ravis de vous aider . Si nous ne parvenons pas à convaincre le fournisseur avec les preuves fournies, le montant de la transaction sera retenu.
Le consommateur reçoit un remboursement et les frais de rétrofacturation suivants sont calculés :
Le consommateur peut demander un remboursement jusqu'à 180 jours après la conclusion de l'accord relatif à la livraison du produit ou à la prestation du service. En cas de fraude, ce délai peut être plus long.
Une rétrofacturation engendre toujours des frais. Même si vous êtes pleinement dans votre droit, des coûts sont à prévoir. Par conséquent, assurez-vous de communiquer efficacement avec vos clients et de leur apporter un soutien de qualité en cas de réclamation.
Visa NON 3D Secure
Visa facture des frais supplémentaires de 12 euros par contestation de paiement effectuée par un titulaire de carte (consommateur) en Europe lorsque le paiement n'a pas été traité via 3D Secure. Si vous bénéficiez d'une exemption, vous devez en tenir compte. Ces frais ne s'appliquent pas aux paiements 3D Secure effectués sans contact.
recouvrer les coûts auprès du consommateur
Si un consommateur initie une contestation de paiement sans motif valable, vous devrez également la traiter. Si vos conditions générales stipulent que l'acheteur est responsable des frais réels en cas de contestation injustifiée, vous pouvez tenter de répercuter ces frais.
Prenez votre temps pour traiter une contestation de paiement. Les informations que vous fournissez seront utilisées par des tiers pour se forger une opinion. Sachez que facturer rétroactivement au consommateur les frais de contestation peut entraîner une mauvaise évaluation (même injustifiée).
8. Réservation
Il est possible de créer une réservation par carte bancaire. Dès que le client a validé le paiement, la transaction passe au statut AUTORISÉ et non immédiatement au statut PAYÉ . Vous disposez alors de 14 jours pour convertir cette réservation en paiement. À défaut, la transaction sera automatiquement annulée.
Par défaut, la réservation des paiements par carte bancaire est désactivée. Si cette fonctionnalité vous intéresse, veuillez contacter votre gestionnaire de compte.
9. Autorisation de remboursement
Visa et Mastercard ont modifié leur procédure de remboursement. Auparavant, après traitement, le remboursement était généralement crédité sur le solde de la carte de crédit du titulaire quelques jours ouvrables plus tard. Pendant ce délai, le titulaire n'était généralement pas informé de l'état d'avancement du remboursement. Il ne voyait le remboursement apparaître sur son solde qu'une fois celui-ci reçu par la banque.
Pour permettre aux titulaires de carte de suivre l'état d'avancement d'un remboursement sur leur compte, une autorisation (réservation) est effectuée sur le solde lors d'un remboursement, comme pour un achat par carte bancaire. Tant que cette réservation est visible, le client sait que le remboursement n'a pas encore été reçu par la banque.
Cette réservation, d'un montant identique à celui du remboursement, apparaît comme une autorisation de prélèvement automatique sur le solde de la carte bancaire. Vous pourriez recevoir des questions à ce sujet. Rassurez le titulaire de la carte : cette autorisation disparaîtra automatiquement dès que le remboursement aura été crédité sur son compte.
En règle générale, un commerçant (conformément aux règles des réseaux de cartes bancaires) doit effectuer les remboursements via le mode de paiement initial. Ce n'est que dans des situations exceptionnelles qu'il devrait procéder à un remboursement externe, car cela comporte de nombreux risques.
10. Images
Si vous souhaitez afficher le logo de la carte de crédit sur votre page, vous pouvez utiliser les images ci-dessous.
| 40x26 | 50x32 | 20x20 | 25x25 | 50x50 | 75x75 | 100x100 |
|---|---|---|---|---|---|---|
 |
 |
 |
 |
 |
 |
 |
Remplacez les dimensions dans l'URL ci-dessus par l'une des dimensions disponibles.
11. Paiement
Les paiements par carte bancaire sont reçus par Stichting Pay.nl auprès des différents organismes acquéreurs et vous sont reversés par virement bancaire classique. Dans la plupart des cas, il n'est pas nécessaire d'ouvrir un compte supplémentaire ni de conclure un contrat. Cependant, si vous recevez plus d'un million d'euros par carte bancaire et par an, nous serons tenus d'établir des contrats supplémentaires.
12. American Express
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | À l'échelle mondiale, les consommateurs du segment supérieur |
| Partager | Aux Pays-Bas, 15 % des revenus sont générés par les cartes de crédit. |
| Devise | Tous |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | Service complet (paiement et facturation via PAY). |
| Statut |  Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 1705 |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Autorisé |
American Express (AMEX) est l'une des trois plus grandes sociétés de cartes de crédit au monde. De ce fait, elle est largement utilisée comme moyen de paiement, aussi bien en ligne que hors ligne.
Chaque carte American Express est équipée par défaut de la mesure de sécurité supplémentaire « Safe Key ». Les titulaires de carte ne peuvent effectuer des paiements avec cette sécurité que si la banque ou l'émetteur de la carte a activé ce service. Dans certains cas, lors d'un paiement avec American Express, il peut vous être demandé de saisir des informations supplémentaires en plus des données de votre carte. Le plus souvent, il s'agit de quelques chiffres du code figurant au dos de la carte ou d'un mot de passe supplémentaire.
Activer American Express (AMEX)
- Dans le panneau d'administration, accédez à l' onglet Marchand » Détails de l'entreprise https://admin.pay.nl/my_merchant .
- Vous trouverez le champ « Forfait » dans le contrat .
- Cliquez sur « Modifier les options du forfait » et cliquez sur le forfait Professionnel (S), Business (M) ou Entreprise (L) en haut.
- Si vous faites défiler jusqu'aux options du forfait Professionnel (S), vous verrez l'option « Cartes de crédit » Image : Activation des cartes de crédit .
- Sélectionnez l'option « Cartes de crédit », puis cliquez sur le bouton « Ajouter ».
Images
Si vous souhaitez afficher le logo American Express sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
13. Mastercard
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Mondial |
| Partager | 960 millions de titulaires de cartes |
| Devise | Tous |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Plusieurs remboursements sont possibles par transaction, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 706 et 709 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
Mastercard est le deuxième plus grand fournisseur de cartes de crédit au monde. Seule VISA détient une part de marché plus importante, avec 1,3 milliard de titulaires. À elles deux, ces sociétés couvrent 95 % du marché international et constituent donc des moyens de paiement incontournables si vous proposez vos produits hors des Pays-Bas.
Les transactions Mastercard sont traitées dans 95 % des cas grâce au contrôle de sécurité supplémentaire « Mastercard SecureCode ». Il s’agit d’une technologie 3D Secure qui garantit un contrôle de sécurité additionnel lors du processus de transaction.
Images
Si vous souhaitez afficher le logo Mastercard sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
Logo de l'entreprise
Mastercard conseille aux commerçants de télécharger le logo de leur entreprise via ce lien sur le microsite dédié au logo Mastercard.
Les émetteurs (banques émettrices de cartes) peuvent télécharger ces logos et les afficher dans leurs applications bancaires en ligne. Cela permet d'éviter les contestations de paiement dues à l'incapacité des titulaires de carte à identifier leurs transactions dans leur récapitulatif de paiements.
Programmes de surveillance Mastercard
Mastercard dispose de plusieurs programmes d'évaluation des commerçants. Elle examine les taux de fraude (Sales2Fraud) et les ratios (Chargeback2TRX) selon ses propres modalités. Cette méthode d'évaluation diffère de celles de VISA ou d'AMEX, ainsi que de la politique d'utilisation équitable de PAY ; chaque organisme applique ses propres procédures.
- Les taux de fraude et de rétrofacturation sont calculés en fonction du volume d'un mois par rapport aux fraudes et rétrofacturations signalées le mois suivant.
- Les seuils sont déterminés lorsque le ratio et le nombre (dans le cas des rétrofacturations) ou le volume effectif (dans le cas de la fraude) sont atteints.
- Les programmes débutent dès que les seuils sont dépassés au cours d'un mois civil.
Commerçant à rétrofacturation excessive (ECM)
Prend effet après que vous ayez dépassé la limite de rétrofacturation.
- À partir de 100 rétrofacturations et un ratio de rétrofacturation de 1,5 % par rapport aux ventes
Découvrez tout sur les programmes Mastercard sur https://www.mastercard.us/en-us/about-mastercard/what-we-do/rules.html
Commerçant à taux de rétrofacturation élevé (HECM)
Prend effet après que vous ayez dépassé la limite de rétrofacturation :
- À partir de 300 rétrofacturations et un ratio de rétrofacturation de 3 % par rapport aux ventes
Commerçant à fraude excessive (EFM)
Les critères suivants s'appliquent :
- Au moins 1 000 transactions de commerce électronique
- Au moins 50 000 $ de chiffre d'affaires net mensuel lié à la fraude ont été signalés.
- Taux de fraude mensuel d'au moins 0,50 %
- Les transactions 3D Secure et/ou les transactions de données uniquement représentent moins de 50 % du volume total des transactions sans carte présente.
Mastercard effectue ce calcul mensuellement. Si vous réalisez 1 001 transactions, dont 100 sont signalées comme frauduleuses, et que plus de 50 % de vos transactions ne sont pas effectuées sans 3D Secure (en raison de vos préférences, à l’initiative du commerçant ou du client).
Si vous dépassez les limites de Mastercard, la politique d'utilisation équitable de PAY. est souvent également enfreinte.
Exigences étendues de Mastercard concernant le contenu pour adultes
| Acquéreur | Document |
|---|---|
| MasterCard | Mastercard - Exigences relatives aux commerçants de contenus et services pour adultes |
| BS Payone | BS Payone - Exigences étendues pour les marchands de contenu pour adultes |
14. Carte Bleue
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | France |
| Partager | 60 millions de titulaires de cartes |
| Devise | Euro |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 710 et 711 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
En France, la Carte Bleue est l'un des moyens de paiement en ligne les plus utilisés, avec plus de 60 millions de titulaires. La moitié de ces cartes sont compatibles avec les paiements en ligne grâce à la prise en charge de VISA. Toutes les cartes Carte Bleue « by VISA » permettent de traiter les paiements directement sur votre boutique en ligne via le système de paiement PAY. Grâce à cette large diffusion, ce moyen de paiement est indispensable pour les e-commerçants opérant en France.
Dans de nombreux cas, les transactions par Carte Bleue sont traitées grâce au contrôle de sécurité supplémentaire « Verified by VISA ». Il s’agit d’une vérification 3D Secure qui garantit un contrôle de sécurité supplémentaire lors du processus de transaction.
Contrairement aux autres modes de paiement, les cartes de crédit ne sont pas immédiatement disponibles. Votre boutique en ligne doit d'abord être approuvée par notre organisme acquéreur. Après approbation, vous recevrez une notification et pourrez accepter les paiements par Carte Bleue. Veuillez prévoir un délai de 1 à 2 semaines pour l'activation de votre compte.
Images
Si vous souhaitez afficher le logo Carte Bleue sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
15. Visa
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Mondial |
| Partager | 1,3 milliard de détenteurs de cartes |
| Devise | Tous |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Plusieurs remboursements sont possibles par transaction, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 706 et 709 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
Visa est le premier fournisseur mondial de cartes de crédit et, de ce fait, un moyen de paiement largement utilisé, en ligne comme en magasin. Rien qu'en Europe, Visa compte près de 250 millions de titulaires de carte. Comme avec les autres sociétés de cartes de crédit, les consommateurs peuvent utiliser Visa pour effectuer un achat sur votre boutique en ligne et payer ultérieurement. Le montant n'est pas débité immédiatement du compte, mais facturé au consommateur par la société émettrice de la carte.
Les transactions Visa sont traitées dans 95 % des cas grâce au contrôle de sécurité supplémentaire « Verified by Visa », une technologie 3D Secure qui garantit un contrôle de sécurité additionnel lors du processus de transaction.
Images
Si vous souhaitez afficher le logo Visa sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
Programmes de surveillance des visas
Depuis le 1er avril 2025, Visa a mis en place un nouveau programme de surveillance, le Visa Acquirer Monitoring Program (VAMP). Ce programme remplace les anciens VFMP et VDMP. Le VAMP sera mis à jour et pleinement opérationnel à compter du 1er avril 2026.
Le VAMP surveille à la fois le portefeuille global des acquéreurs et chaque commerçant individuellement. Les ratios du VAMP sont calculés à l'aide d'une nouvelle mesure basée sur le volume de transactions, qui combine les paiements sans présentation de la carte (CNP), les fraudes TC 40 et tous les types de litiges. De plus, un nouveau critère a été ajouté pour surveiller les tentatives de paiement frauduleuses par rapport au trafic total : le « taux d'énumération ».
Les valeurs limites et les dates d'entrée en vigueur sont indiquées ci-dessous :
| VAMP | Portefeuille de l'acquéreur | Marchand | |||
|---|---|---|---|---|---|
| Alerte précoce | Au-dessus des normes | Excessif | Excessif 1 | Excessif 2 | |
| Rapport VAMP | Rapport VAMP | Rapport VAMP | Rapport VAMP | Rapport d'énumération | |
| Valeurs limites - en vigueur à compter du 1er juin 2025 | >=40 bits/s à < 50 bits/s | >=50 bits/s à < 70 bits/s | ≥ 70 bits/s | ≥ 220 bits/s | ≥ 2 000 bits/s |
| Valeurs limites - en vigueur à compter du 1er avril 2026 | >=40 bits/s à < 50 bits/s | >=50 bits/s à < 70 bits/s | ≥ 70 bits/s | ≥ 150 bps | ≥ 2 000 bits/s |
Terminologie : 1 bit/s équivaut à 0,01 % du trafic traité. Par conséquent, pour les ratios VAMP, 50 bit/s équivalent à 0,5 % du trafic lié à la fraude et/ou aux litiges.
1. Les ratios excessifs des commerçants sont évalués lorsque le ratio VAMP de l'acquéreur est inférieur à 40 points de base. Si le ratio VAMP de l'acquéreur est supérieur à la norme ou excessif, tous les commerçants présentant un ratio VAMP supérieur ou égal à 50 points de base et un nombre VAMP supérieur ou égal à 5 sont signalés.
2 Au moins 300 000 transactions mensuelles recensées, identifiées par le modèle VAAI de Visa.
Critères supplémentaires :
- Concernant les transactions VisaNet nationales et transfrontalières CNP :
le nombre minimal de fraudes et de litiges TC 40 est de 1 500. Ceci s’applique à la fois à l’acquéreur et au commerçant. - Le VAMP exclut le règlement rapide des litiges (RRL) de son calcul. Les fraudes TC40 liées aux dossiers traités par RRL ne sont pas exclues et influent sur le ratio VAMP.
- VAMP exclut du calcul les « preuves convaincantes 3.0 » confirmées.
Les acquéreurs classés comme présentant des performances supérieures à la norme ou excessives selon les ratios VAMP peuvent se voir infliger des amendes. Ces amendes sont évitables et ont été mises en place afin de garantir une gestion responsable des fraudes et des litiges.
Visa applique une période de conseil aux acquéreurs du 1er avril 2025 au 30 septembre 2025. Visa recommande aux acquéreurs de prendre des mesures et de mettre en œuvre les dispositions nécessaires en vue du lancement du service le 1er octobre 2025. Aucune pénalité ne sera appliquée pendant cette période de conseil.
Les acquéreurs et les commerçants qui reçoivent les premiers commentaires sur une période continue de 12 mois bénéficieront d'une exemption de 3 mois pour améliorer leurs pourcentages de service.
Après cette période d'exemption, tout nouveau commentaire pourra entraîner des amendes.
- Les acquéreurs dont le portefeuille dépasse les seuils pertinents recevront une pénalité pour chaque commerçant dont le ratio VAMP est supérieur ou égal à 50 points de base, lorsque le nombre de VAMP est supérieur ou égal à 5.
- Lorsque les pourcentages de service des commerçants dépassent les seuils pertinents, ils ne reçoivent des amendes que pour leurs propres transactions frauduleuses et litigieuses.
| Amendes 3 | ||
| Portefeuille de l'acquéreur 4 | Marchand | |
| Au-dessus de la norme 5 | Excessif 6 | Excessif 5 |
| 4 $ par CNP TC 40 fraude et litige | 8 $ par CNP TC 40 fraude et litige | 8 $ par CNP TC 40 fraude et litige |
3 Les montants des pénalités actuelles peuvent être sujets à des modifications de prix conformément au barème des frais de Visa.
4 Les amendes pour l'acquéreur sont basées sur tous les commerçants ayant un ratio VAMP de >= 50 points de base et un nombre VAMP de >= 5.
5 Mise en service à compter du 1er juin 2025 pour les acquéreurs et les commerçants désignés comme étant au-dessus de la norme.
6 Mise en service à compter du 1er juin 2025 pour les acquéreurs et les commerçants classés comme excessifs.
Si un marchand dépasse la limite de 50 points de base, la politique d'utilisation équitable de PAY. peut également être enfreinte. Les marchands présentant des ratios trop élevés nuisent à la réputation de PAY. et à son portefeuille d'acquéreurs. Si PAY. est sanctionné pour dépassement des limites de son portefeuille d'acquéreurs, PAY. facturera aux marchands dont le ratio est supérieur ou égal à 50 points de base une amende calculée conformément à la politique d'utilisation équitable.
16. Postepay
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Italie |
| Partager | 8,8 millions de titulaires de carte |
| Devise | Euro |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 707 et 708 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
La carte de crédit Postepay est née d'une importante société italienne de vente par correspondance. Face à l'essor du commerce électronique et à l'absence d'un moyen de paiement simple en Italie, cette entreprise a su saisir l'opportunité. De ce fait, Postepay est rapidement devenue l'un des moyens de paiement nationaux les plus populaires en Italie.
Tout Italien peut se procurer une carte de paiement Postepay sur le site internet et dans les bureaux de poste. Aucun compte bancaire n'est nécessaire, car l'utilisateur peut recharger sa carte. Lors du paiement, un contrôle de sécurité supplémentaire est effectué grâce à la technologie 3D Secure.
Contrairement aux autres modes de paiement, les cartes de crédit ne sont pas immédiatement disponibles. Votre boutique en ligne doit d'abord être approuvée par notre organisme acquéreur de cartes de crédit. Après approbation, vous recevrez une notification de notre part et pourrez accepter les paiements via Postepay. Veuillez prévoir un délai de 1 à 2 semaines pour que la connexion à votre carte de crédit soit activée.
Images
Si vous souhaitez afficher le logo Postepay sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
17. Nexi
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Italie |
| Partager | 53% |
| Devise | Euro |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 1945 et 1948 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
Pour conquérir le marché italien, Nexi est une solution de paiement incontournable. 53 % des paiements par carte bancaire en Italie sont effectués avec cette carte.
Contrairement aux autres modes de paiement, les cartes de crédit ne sont pas immédiatement disponibles. Votre boutique en ligne doit d'abord être approuvée par notre organisme acquéreur. Après approbation, vous recevrez une notification et pourrez accepter les paiements via Nexi. Veuillez prévoir un délai de 1 à 2 semaines pour l'activation de votre compte de carte de crédit.
Images
Si vous souhaitez afficher le logo Nexi sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
18. Dankort
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Danemark |
| Partager | 5,6 millions de titulaires de carte |
| Devise | Euro |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 1939 et 1942 (Risque élevé) |
| Emballer | Disponible dans les formules Pioneer , Professional , Business et Corporate . |
| surcharge | Interdit |
Dankort est la carte de paiement nationale du Danemark. Plus de 80 % de la population danoise (5,6 millions de titulaires) y a accès. Cela fait de Dankort une option de paiement incontournable pour cibler le marché danois.
In tegenstelling tot de overige betaalmethoden zijn creditcards niet direct beschikbaar. Jouw webshop dient eerst goedgekeurd te worden door onze creditcard acquirer. Na goedkeuring ontvang je van ons een notificatie en dan pas kan je betalingen via Dankort accepteren in jouw webshop. Houd rekening met 1 - 2 weken voordat jouw creditcardaansluiting actief is.
Images
Si vous souhaitez afficher le logo Dankort sur votre page, vous pouvez utiliser les images ci-dessous.
| icône PNG | icône SVG |
|---|---|
 |
 |
19. Codes d'erreur
En règle générale, le code 00 est renvoyé pour une transaction réussie. Il existe différents codes d'erreur. Le plus fréquent est le 05. Consultez le tableau ci-dessous pour un aperçu complet :
| Répondre | Description |
|---|---|
| 01 | Refusé - Émetteur de l'appel |
| 04 | Refusé - Récupérer la carte |
| 05 | Refusé - Ne pas honorer |
| 10 | Refusé - Approbation partielle |
| 12 | Refusé - Transaction non valide |
| 13 | Refusé - Montant de la carte invalide |
| 14 | Refusé - Numéro de carte invalide |
| 15 | Refusé - Émetteur inexistant |
| 19 | Refusé - Réessayer |
| 51 | Refusé - Fonds insuffisants |
| 54 | Refusé - Carte expirée |
| 57 | Refusé - Service non autorisé |
| 61 | Refusé - Le client dépasse la limite de retrait |
| 62 | Refusé - Code SIC restreint |
| 63 | Refusé - Restreint |
| 65 | Refusé - Le client dépasse la limite d'activité |
| 78 | Refusé - Aucun compte |
| 97 | Refusé - Incompatibilité CVV |
20. Cliquez pour payer
| Faits | |
|---|---|
| Catégorie | paiements par carte |
| Marché | Mondial |
| Partager | Disponible via les réseaux Visa et Mastercard |
| Devise | Tous |
| Paiement | Non garanti, un remboursement est possible. |
| Remboursement | Un seul remboursement par transaction est possible, jusqu'à 100 % du montant de la commande. |
| Clairière | via PAY. |
| Statut | Actif |
| Date d'expiration | 4 heures |
| ID de l'option de paiement | 706 et 709 |
| Emballer | Disponible dans les formules Professionnel , Entreprise et Société |
| surcharge | Interdit |
Click to Pay est la norme internationale pour les paiements en ligne sécurisés et rapides par carte bancaire, basée sur la norme EMV Secure Remote Commerce (SRC). Cette solution a été développée par les principaux réseaux de cartes bancaires — Visa, Mastercard et American Express — et remplace le processus de paiement traditionnel où les titulaires de carte doivent saisir à chaque achat.
Avec le paiement en un clic, le consommateur n'a besoin d'enregistrer ses informations bancaires qu'une seule fois. Lors d'un achat ultérieur sur un site marchand participant, le système reconnaît automatiquement le titulaire de la carte grâce à son adresse e-mail. Ce dernier sélectionne ensuite la carte souhaitée en un seul clic et finalise le paiement, sans avoir à ressaisir ses informations bancaires.
Avantage pour les commerçants : le paiement en un clic utilise la technologie des jetons de réseau. Cela signifie qu’aucune information de carte n’est échangée pendant la transaction, ce qui limite le périmètre d’application de la norme PCI DSS pour les commerçants et réduit le risque de fraude.
Comment fonctionne le processus de paiement ?
- Le consommateur sélectionne « Cliquer pour payer » comme mode de paiement sur la page de paiement hébergée par PAY.
- Le système reconnaît le consommateur grâce à son adresse électronique.
- Le consommateur sélectionne la carte souhaitée parmi ses cartes enregistrées.
- L'identité est confirmée via un OTP (SMS/e-mail) ou automatiquement via le flux sans friction si le consommateur a choisi de ne pas vérifier.
- Le paiement est traité via le réseau de cartes sous-jacent (Visa, Mastercard).
Comment fonctionne le processus de paiement ?
Click to Pay est entièrement intégré par défaut à 3D Secure (EMV 3DS). Chaque transaction passe par le processus d'authentification standard du réseau de carte concerné :
- Visa : Visa Secure
- Mastercard : Vérification d'identité Mastercard
Les transactions étant traitées via des jetons réseau plutôt que par numéros de carte, elles sont considérées comme moins risquées par les émetteurs. En pratique, cela se traduit par un taux de transactions sans friction plus élevé et, par conséquent, un meilleur taux de conversion.
Réglementation et activation
Le service Click to Pay est disponible pour les commerçants déjà connectés à Visa et/ou Mastercard via PAY. Aucune procédure d'inscription supplémentaire n'est requise. Contactez votre gestionnaire de compte pour activer Click to Pay dans votre point de vente.
Important : Les transactions « Cliquer pour payer » sont traitées comme des paiements par carte classiques via le réseau sous-jacent. Les règles PCI-DSS, de rétrofacturation et de prévention de la fraude en vigueur, décrites dans les sections 14.2 à 14.8, s’appliquent.