

Wero est une méthode de paiementaccount-to-account (A2A). Cela signifie qu'un paiement est effectué directement du compte bancaire du consommateur vers le compte bancaire de l'entrepreneur, sans intervention d'un réseau de cartes tel que Visa ou Mastercard.
Pour les consommateurs néerlandais, Wero constituera à terme la technologie derrière iDEAL. L'expérience de paiement familière est ainsi conservée, tandis que la méthode de paiement devient également utilisable dans d'autres pays européens.
Qu'est-ce que Wero ?
Les paiements sont traités viaSEPA Instant Credit Transfer (SCT Inst), ce qui permet de finaliser les transactions en quelques secondes.
Wero a été développé par l'European Payments Initiative (EPI), un partenariat entre de grandes banques européennes et prestataires de services de paiement. L'initiative vise à rendre l'Europe moins dépendante des réseaux de cartes internationaux et à créer une plateforme de paiement européenne uniforme.
Origine et contexte
Après le succès de méthodes de paiement nationales telles qu'iDEAL (Pays-Bas), Bancontact (Belgique) et Girocard (Allemagne), le besoin d'une solution de paiement européenne unique s'est fait sentir.
En 2020, l'European Payments Initiative (EPI)a été fondée par un grand nombre de banques européennes. L'objectif était de développer un réseau de paiement utilisable dans toute l'Europe.
En 2023, EPI a repris les marques de paiementiDEALetPayconiq International. Cela a posé les bases du déploiement ultérieur de Wero.
La première version de Wero a été lancée en Allemagne, suivie par la Belgique et la France. Au cours des prochaines années, le service sera étendu à d'autres pays européens.
L'avenir d'iDEAL
Pour les consommateurs néerlandais, peu de choses changent pour l'instant.
iDEAL continue d'exister en tant que marque de paiement de confiance, mais utilisera techniquement de plus en plus la plateforme Wero. À terme, les paiements seront traités via la même infrastructure européenne.
Les consommateurs et entrepreneurs bénéficient ainsi de :
- une norme de paiement européenne unique ;
- une acceptation plus large au sein de l'Europe ;
- des paiements en temps réel ;
- de nouvelles fonctionnalités disponibles dans tous les pays participants.
Comment fonctionne Wero ?
- Le consommateur choisitWerolors du paiement.
- Le consommateur sélectionne sa banque ou est automatiquement redirigé vers l'application de sa banque.
- Le paiement est confirmé via l'authentification habituelle de la banque.
- La banque traite le paiement viaSEPA Instant Credit Transfer.
- L'entrepreneur reçoit immédiatement une confirmation de paiement.
Le consommateur n'a pas besoin de saisir manuellement de données de carte ou d'IBAN.
Caractéristiques
| Catégorie | Options de paiement régionales - Europe |
| Codes pays disponibles : | Allemagne, Belgique, France, Pays-Bas (déploiement progressif) |
| Devises prises en charge | EUR |
| API prise en charge | Ordre : créer |
| Montant minimum | Montant minimum : 0,01 € / Montant maximum : 50 000,00 € (selon la banque du payeur) |
| Opérations | Plusieurs remboursements (partiels) par transaction sont autorisés, jusqu'à 100 % du montant de la commande + 30 €. |
| Récurrent | À l'avenir |
| Sécurité | Litiges et rétrofacturations possibles, risque de compensation très faible |
| surcharge | Interdit |
Fourniture des données de paiement
Toutes les banques ne fournissent pas l'IBAN du payeur pendant l'autorisation. Certaines banques ne fournissent ces données que dans le message de clearing, tandis que d'autres ne mettent l'IBAN à disposition que pendant le processus de settlement. Cela complique l'exécution de la détection avancée de la fraude et des évaluations de risque pendant l'autorisation.
Différents types de flux de paiement
Payments via the immediate payment or donation flow
Ces tarifs s'appliquent aux paiements directs et aux dons dans les verticaux à faible risque.
| Identifiant du taux | Description |
|---|---|
| 4686 | Paiements via le flux de paiement immédiat ou de don dans les secteurs à faible risque inférieurs à 50 € |
| 4689 | Paiements via le flux de paiement immédiat ou de don dans les secteurs à faible risque, de 50 € à 1 000 € inclus. |
| 4692 | Paiements via le flux de paiement immédiat ou de don dans les secteurs à faible risque supérieurs à 1 000 € |
Incitations temporaires pour les paiements nationaux
Pour les paiements Wero nationaux directs, une réduction temporaire des frais de traitement peut s'appliquer. La réduction est appliquée automatiquement lorsque la transaction remplit les conditions ci-dessous.
| Identifiant du taux | Description |
|---|---|
| 4713 | Offre spéciale iDEAL vers Wero (Pays-Bas). Applicable si le commerçant est établi aux Pays-Bas, si l'IBAN du client commence par NL, si le niveau de risque Wero est faible et si le paiement est traité par Direct Flow. Valable pour les transactions effectuées avant le 31 décembre 2028. |
| 4716 | Offre spéciale Bancontact vers Wero (BE). Applicable lorsque le commerçant est établi en Belgique, que l'IBAN du client commence par BE, que le niveau de risque Wero est faible et que le paiement est traité par Direct Flow. Valable pour les transactions effectuées avant le 31 décembre 2028. |
Payments via the advanced flow
Le flux avancé (advanced flow) est utilisé pour les autres routes de paiement Wero qui ne sont pas traitées comme des paiements directs. Cela concerne par exemple les plans de paiement où le montant est prélevé à un moment ultérieur, périodiquement ou après un événement déterminé. Les tarifs ci-dessous s'appliquent lorsque le marchand relève d'un vertical à faible risque et que le niveau de risque Wero est réglé sur Low.
| Identifiant du taux | Description |
|---|---|
| 4695 | Paiements via le flux avancé dans les secteurs à faible risque inférieurs à 50 € |
| 4698 | Paiements via le flux avancé dans les secteurs à faible risque, de 50 € à 1 000 € inclus. |
| 4701 | Paiements via le flux avancé dans les secteurs à faible risque supérieurs à 1 000 € |
Payments via the High Risk flow
Le flux High Risk s'applique à toutes les routes de paiement Wero où le marchand exerce son activité dans un code MCC à haut risque ou lorsque le niveau de fraude ou de litige a atteint le statut Exceeded ou Excessive (voir laFair Use Policy (point 13)). Dans ces cas, le niveau de risque Wero n'est pas réglé sur Low.
| Identifiant du taux | Description |
|---|---|
| 4704 | Paiements via le flux à haut risque inférieurs à 50 € |
| 4707 | Paiements via le flux à haut risque de 50 € à 1 000 € inclus |
| 4710 |
Paiements via le flux à haut risque supérieurs à 1 000 € |
Outre les frais de traitement, des frais s'appliquent également au traitement des litiges et des rétrofacturations ; vous les trouverez surla page des litiges de WERO
Liste des MCC pour les marchands à haut risque
Selon leEPI Rulebook v1.4 (30 juin 2026), les Merchant Category Codes (MCC) suivants sont désignés par EPI commeHigh-Risk Merchants:
| MCC | Description |
|---|---|
| 4816 | Réseau informatique / services d'information (stockage en ligne et partage de fichiers) |
| 4829 | Transfert d'argent / virement bancaire |
| 5122 | Médicaments, ingrédients pharmaceutiques, articles de pharmacie |
| 5723 | Armuriers |
| 5816 | Biens numériques – Jeux |
| 5912 | Pharmacies (transactions en ligne uniquement) |
| 5962 | Marketing direct – Services d'organisation de voyages |
| 5966 | Marketing direct – Télémarketing sortant |
| 5967 | Marketing direct – Télémarketing entrant (contenu adulte en ligne) |
| 5968 | Marketing direct – Marchand à abonnement/fidélité |
| 5993 | Magasins et stands de cigares |
| 6012 | Institutions financières – Produits et services |
| 6051 | Institutions non financières – Devises étrangères, cryptomonnaies, mandats, chèques de voyage, remboursement de dettes |
| 6211 | Courtiers en valeurs mobilières / Négociants en valeurs mobilières |
| 7273 | Services de rencontres et d'escortes |
| 7994 | Salles d'arcade / Établissements de jeux vidéo |
| 7995 | Paris sportifs / Jeux d'argent en ligne |
Par ailleurs, le Rulebook stipule qu'un marchand est également désigné commeHigh-Risk Acceptorlorsqu'il relève duExcess Fraud Compliance Programmeou duExcess Dispute Compliance Programme, indépendamment du MCC.
Exigences supplémentaires pour les High-Risk Merchants
Pour les PSP souhaitant onboarder ces marchands, des obligations supplémentaires s'appliquent :
- unecertification EPIpréalable avant que les High-Risk Merchants puissent être acceptés ;
- des procédures d'onboarding et de due diligence supplémentaires ;
- une surveillance plus intensive de la fraude et des litiges.
PAY est certifié commeHigh-Risk Acceptordepuis juillet 2026
Important pour les marketplaces
Les High-Risk Merchants ne peuventpasêtre proposés via une Marketplace dans le cadre du schéma EPI.
Risques de clearing & de settlement
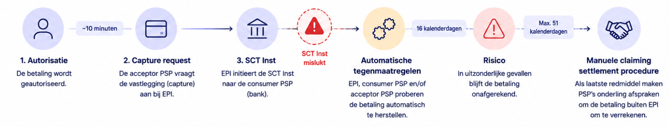
Bien que Wero utilise les Instant Payments (SCT Inst), dans des situations exceptionnelles, un paiement peut malgré tout ne pas être réglé automatiquement. C'est ce qu'on appelle unrisque de clearing. Le paiement est alors bien autorisé, mais le settlement final entre les PSP concernés n'a pas abouti.
Comment survient un risque de clearing ?
Pour un paiement Wero, le traitement se déroule en plusieurs étapes :
- Le consommateur autorise le paiement.
- Le marchand soumet une capture viaPAY. en tant que PSP(ou via autocapture)
- Le settlement est exécuté via un virement SCT Inst entre les banques concernées.
- Si ce settlement échoue, EPI et les banques concernées tentent automatiquement de le rétablir.
Dans la quasi-totalité des cas, le paiement finit par être traité avec succès. Ce n'est que lorsque toutes les tentatives de rétablissement automatique échouent que le paiement reste non réglé.
Qu'est-ce que cela signifie pour les marchands ?
Pour les marchands, le risque est très limité. Un problème de clearing se produit entre les PSP concernés et non entre le marchand et le consommateur.
Lorsqu'une situation exceptionnelle survient :
- examinePAY. en tant que PSPla cause ;
- contactePAY.la contrepartie si nécessaire ;
- le settlement est finalement traité manuellement selon les procédures d'EPI ;
- le marchand n'a généralement aucune action à entreprendre lui-même.
Comment le risque est-il résolu ?
EPI a mis en place uneManual Claiming Settlement Procedureofficielle comme ultime recours. Lorsque les mécanismes de rétablissement automatique n'offrent pas de solution, les PSP concernés se contactent directement afin de :
- établir que le paiement aurait effectivement dû être réglé ;
- traiter le settlement en dehors de la plateforme EPI ;
- mettre à jour correctement l'administration et la réconciliation par la suite.
Paiement des fonds via le schéma Account-to-Account
Impact pour le marchand
Dans la pratique, les risques de clearing sont très rares. La plupart des perturbations sont résolues automatiquement avant même que le marchand ne s'en aperçoive.
Si une situation exceptionnelle devait se produire,PAY. en tant que PSPassure la communication avec l'autre banque concernée et supervise la suite du traitement jusqu'à ce que le paiement soit correctement traité. Le marchand n'a pas besoin de contacter lui-même d'autres parties à cet effet.
Si un paiement ne peut pas être réglé (immédiatement), par exemple en raison decontrôles de sanctionsou deproblèmes techniques, la réception des fonds peut être retardée. Dans ce cas, le paiement est également versé à l'entrepreneur à une date ultérieure.